Українська економіка наприкінці 2026 року зіткнулася з поєднанням спаду виробництва та прискорення інфляції — ознаками стагфляції, яка посилилася через російські удари по промисловості, енергетиці й логістиці. За оцінками Державної служби статистики, у третьому кварталі економіка скоротилася на 0,7%, а Національний банк України прогнозує падіння реального ВВП за підсумками року на 0,4% та інфляцію на рівні 12,5%. Одночасно країна готується до значного дефіциту фінансування у 2027 році: попередня непокрита потреба бюджету оцінюється у $32,6 млрд, а потреба Сил оборони, для якої також ще необхідно знайти кошти, — приблизно у $45 млрд.
Погіршення економічної динаміки стало наслідком кількох послідовних ударів по виробничому потенціалу країни. Влітку Україна втратила можливість повноцінно експортувати товари через порти Великої Одеси, після чого Росія посилила атаки на промислові підприємства та транспортну інфраструктуру. Восени додатковим чинником стали удари по енергетичних об’єктах, які обмежують роботу підприємств і збільшують витрати на виробництво.
За оцінкою НБУ, посилення російських атак та блокування портової логістики вже вплинули на економічну активність і ціни. Сукупний негативний ефект цих чинників у третьому та четвертому кварталах 2026 року може знизити реальний ВВП за підсумками року на 1,9 відсоткового пункту порівняно зі сценарієм без таких потрясінь. Водночас інфляція виявиться на 0,7 відсоткового пункту вищою, а втрати зовнішньоторговельного балансу, передусім через скорочення експорту аграрної продукції, оцінюються у $6,6 млрд.
Прогноз інфляції на 2026 рік Нацбанк підвищив до 12,5% проти попередньої оцінки у 10%. Це означає, що підприємства змушені працювати в умовах одночасного скорочення попиту, дорожчої логістики, енергетичних обмежень і зростання собівартості. Для компаній із невеликими фінансовими резервами така комбінація підвищує ризик збитків, скорочення виробництва, звільнення працівників або припинення діяльності.
На відміну від звичайної рецесії, стагфляція ускладнює реакцію держави та центрального банку. Зниження процентних ставок могло б здешевити кредити й підтримати ділову активність, однак водночас створило б додатковий тиск на ціни. Посилення монетарної політики, навпаки, здатне стримувати інфляцію, але робить фінансування для бізнесу дорожчим. Експерт з макроекономічного аналізу KSE Institute Дмитро Круковець звертає увагу на ризик тривалого поєднання падіння ВВП і високої інфляції, за якого традиційні інструменти монетарної політики працюють обмежено.
Нацбанк не вважає нинішню ситуацію класичною стагфляцією, спричиненою внутрішніми макроекономічними дисбалансами. Регулятор пов’язує її насамперед із воєнними шоками, які одночасно обмежують виробництво, скорочують економічний потенціал і підвищують витрати. За базовим прогнозом НБУ, у 2027 році економічна активність поступово відновлюватиметься: реальний ВВП може зрости на 0,4%, а інфляція наприкінці року сповільнитися до 7,3%. Водночас альтернативні оцінки менш оптимістичні. Dragon Capital прогнозує падіння ВВП у 2027 році на 1%, а KSE Institute — на 0,6%.
Окремою проблемою стає стан державних фінансів. За словами голови бюджетного комітету Верховної Ради Роксолани Підласи, за січень-жовтень 2026 року податкові надходження виявилися на 73,7 млрд грн нижчими за план. Скорочення економічної активності безпосередньо впливає на доходи бюджету: менші обсяги виробництва, продажів та експорту означають меншу податкову базу. Водночас потреби держави у фінансуванні оборони, соціальних виплат і відновлення інфраструктури залишаються високими.
За попередніми оцінками уряду, у 2027 році непокрита потреба державного бюджету становитиме близько $32,6 млрд. Ще приблизно $45 млрд необхідно для забезпечення потреб Сил оборони. Міністр фінансів Сергій Марченко заявляв, що базова щорічна потреба України у зовнішньому фінансуванні залишається на рівні близько $50 млрд, а нестача коштів на наступний рік створює ризик повторення ситуації з дефіцитом ліквідності, яка виникала на початку повномасштабної війни. Уряд веде переговори з партнерами щодо залучення допомоги, зокрема опрацьовує можливість використання доходів від заморожених російських активів і механізмів кредитування за рахунок цих активів.
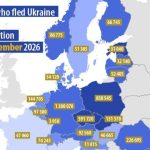
Ризики для економіки не обмежуються воєнними руйнуваннями та нестачею бюджетних коштів. За час повномасштабної війни з країни виїхало близько 6,5 млн людей, а кількість смертей перевищила кількість народжень приблизно на 1,2 млн. За оцінкою KSE Institute, на початку 2026 року на підконтрольній Україні території проживало 29,37 млн осіб. Скорочення працездатного населення посилює дефіцит кадрів і обмежує можливості підприємств нарощувати виробництво навіть за наявності замовлень та інвестицій.
За оцінкою KSE Institute, для виходу на темпи економічного зростання, необхідні для повноцінного відновлення, Україні потрібно буде підвищувати продуктивність праці приблизно на 6% щороку. Це вимагає інвестицій у технології, модернізацію виробництва та створення робочих місць із вищою доданою вартістю. Важливими умовами залучення такого капіталу залишаються верховенство права, передбачуваність державної політики та продовження європейської інтеграції.
Навіть завершення активної фази війни не гарантує швидкого повернення до економічного зростання. Після скорочення міжнародної допомоги державі доведеться самостійно забезпечувати значну частину оборонних витрат, обслуговування боргу та соціальних зобов’язань. Тому ключовими питаннями для наступних років залишаються не лише пошук десятків мільярдів доларів зовнішнього фінансування, а й відновлення промисловості, повернення частини трудових ресурсів та створення умов для приватних інвестицій.