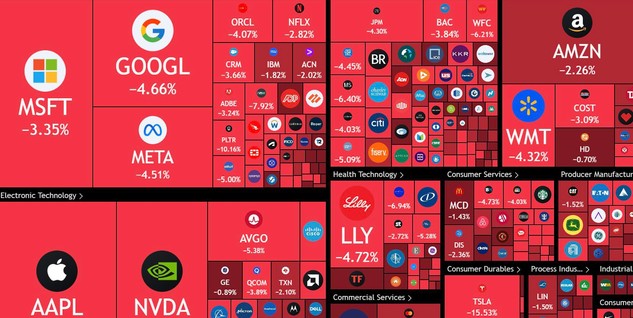
Американський фондовий ринок завершив торги 30 жовтня 2026 року масштабним падінням основних індексів на тлі розпродажу технологічних акцій. Найбільше постраждав Nasdaq Composite, який знизився на 2,86% після публікації фінансових результатів Intel та Amazon, що посилили побоювання інвесторів щодо окупності багатомільярдних вкладень американських корпорацій у штучний інтелект.
За підсумками торговельної сесії Nasdaq втратив 747,73 пункту і завершив день на позначці 25 437 пунктів. Індекс широкого ринку S&P 500 знизився на 1,82%, або на 140,32 пункту, до 7580,07 пункту. Промисловий індекс Dow Jones Industrial Average просів на 1,09%, втративши 572,25 пункту, і закрився на рівні 51 770,31 пункту.
Для Nasdaq це стало найбільшим одноденним падінням із 5 червня. Від рекордного рівня закриття, зафіксованого 6 жовтня, технологічний індекс уже втратив 7,8%. S&P 500 також показав найгіршу денну динаміку з червня. Таким чином, розпродаж, який раніше концентрувався переважно в технологічному секторі, охопив ширший американський ринок.
Одним із головних чинників падіння стали результати Intel. Акції виробника процесорів обвалилися на 28,6% за одну сесію — це найбільше одноденне зниження з 1974 року. Компанія оприлюднила прогноз виручки на четвертий квартал у діапазоні $15–16 млрд, який виявився нижчим за очікування аналітиків. Інвесторів також непокоїть слабкість ринку персональних комп’ютерів і зростання вартості компонентів пам’яті.
Водночас квартальна звітність Intel містила й позитивні показники. За третій квартал 2026 року виручка компанії становила $16,5 млрд, збільшившись на 21% у річному вимірі. Прибуток на акцію за стандартами GAAP досяг $0,60. Однак сильні результати попереднього кварталу не компенсували побоювань щодо перспектив наступних місяців.
Фінансові результати Amazon також посилили тиск на технологічний сектор. Компанія повідомила про збільшення капітальних витрат у третьому кварталі до $77,26 млрд. Це приблизно на $20 млрд перевищило очікування ринку. Amazon прогнозує, що загальні капітальні витрати за підсумками 2026 року становитимуть близько $220 млрд. Генеральний директор Енді Джессі заявив, що у 2027 році обсяг інвестицій буде суттєво більшим.
Особливе занепокоєння викликало погіршення показника вільного грошового потоку Amazon. За останні 12 місяців він перейшов у від’ємну зону та становив мінус $42,4 млрд. Водночас хмарний підрозділ Amazon Web Services (AWS) продемонстрував зростання виручки на 39% — до $46 млрд. Це найшвидший темп збільшення доходів підрозділу майже за п’ять років. Однак інвестори зосередили увагу на тому, скільки коштів компанія витрачає на розбудову інфраструктури для штучного інтелекту і коли ці вкладення почнуть приносити відповідний фінансовий результат.
Розпродаж поширився на інших виробників напівпровідників. Акції Nvidia подешевшали на 4,2%, Advanced Micro Devices (AMD) — на 10,9%. Галузевий індекс напівпровідникових компаній Philadelphia Semiconductor Index (SOX) втратив 7,2% за день, а його місячне падіння перевищило 15%. Котирування виробників серверного обладнання Dell Technologies і HP Inc. знизилися відповідно на 10,8% та 9,6%.
На тлі падіння технологічних акцій інвестори перерозподіляли кошти між секторами. Дохідність казначейських облігацій США знизилася, оскільки учасники ринку шукали менш ризиковані інструменти. Водночас акції енергетичних компаній продемонстрували зростання. Папери Exxon Mobil подорожчали на 2,2%, а Chevron — на 2,8% після того, як обидві компанії оприлюднили квартальні результати, що перевищили прогнози аналітиків.
Додатковий тиск відчули компанії, пов’язані з криптовалютним ринком. Акції Coinbase, Strategy та Robinhood втратили від 7,2% до 10,6%. Причиною стали повідомлення про викрадення хакерами криптоактивів на $6,3 млрд із Binance — найбільшої криптовалютної біржі світу.
За тиждень усі три основні американські індекси також завершили торги зі зниженням. Nasdaq втратив 2%, Dow Jones — 0,9%, а S&P 500 — 0,6%. Водночас за підсумками десяти місяців 2026 року показники залишаються позитивними: Nasdaq зріс на 9,4%, S&P 500 — на 10,7%, Dow Jones — на 7,7%. Це свідчить про те, що жовтневий розпродаж поки не нівелював попереднього зростання ринку.
За даними LSEG, станом на 30 жовтня фінансові результати за третій квартал оприлюднили 299 компаній, що входять до S&P 500. Із них 82% перевищили консенсус-прогнози аналітиків щодо прибутку. Загалом експерти очікують зростання сукупного прибутку компаній індексу на 31,6% у річному вимірі.
Старший віцепрезидент Wealthspire Advisors Олівер Перш заявив, що головним питанням для ринку залишається майбутня віддача від інвестицій у штучний інтелект та швидкість їх окупності. За його словами, компанії, які виправдовують високі очікування інвесторів, продовжують отримувати підтримку, тоді як відставання від прогнозів призводить до різкого падіння вартості акцій.
Подальша динаміка американського фондового ринку залежатиме від результатів інших технологічних корпорацій, прогнозів щодо капітальних витрат та здатності компаній перетворювати інвестиції в ШІ на стабільні доходи. Для інвесторів ключовим питанням залишається співвідношення між темпами розвитку технологій, витратами на інфраструктуру та реальним фінансовим ефектом від їхнього впровадження.