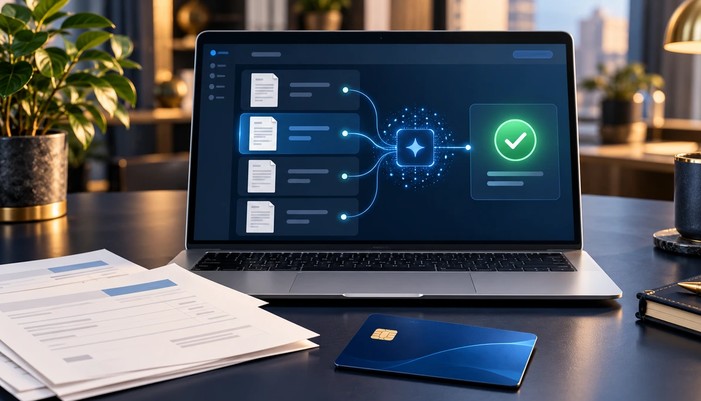
Visa спільно з BILL і Billtrust запустила пілотний проєкт, у межах якого довірені ШІ-агенти самостійно проводять погоджені платежі за рахунками постачальників через їхні онлайн-портали. Про запуск ініціативи компанія Visa повідомила 20 жовтня 2026 року. Технологія має скоротити обсяг ручної роботи фінансових відділів, водночас залишаючи затвердження платежів і встановлення правил за компанією-покупцем.
Проблема, яку покликаний розв’язати проєкт, виникає вже після погодження рахунку. Навіть коли підприємство підтвердило суму та готовність оплатити послугу або товар, співробітнику часто потрібно окремо відкрити сайт постачальника, знайти потрібний рахунок і вручну внести платіжні дані. Автоматизація цього етапу дає змогу передати виконання операції програмному агенту без необхідності доручати йому самостійно вирішувати, які рахунки слід оплачувати.
У новій схемі ШІ-агенти діють у межах визначених покупцем повноважень. Компанія спочатку погоджує платіж, після чого агент виконує необхідні дії для його проведення. Таким чином, ініціатива зосереджена не на повній передачі фінансових рішень штучному інтелекту, а на автоматизації операційної частини процесу, яка зазвичай потребує додаткового часу працівників.
У проєкті беруть участь дві платформи з різними ролями. Клієнти BILL можуть використовувати агентів для виконання платежів, тоді як постачальники, які працюють через Billtrust, отримують можливість розпізнавати й приймати платежі від уповноважених ШІ-агентів. Система також передає інформацію, потрібну для бухгалтерського обліку та звірки транзакцій.
За заявою компаній, пілот уже обробляє платежі між учасниками. Це означає, що ініціатива перебуває на етапі практичного тестування, а не лише розробки концепції. Водночас партнери не оголосили про повномасштабне впровадження рішення на всьому ринку. Наступним напрямом роботи має стати дослідження інших сценаріїв платежів, у яких можуть брати участь ШІ-агенти.
Для корпоративних фінансів автоматизація може зменшити кількість повторюваних дій, які виконують бухгалтери та фахівці з кредиторської заборгованості. Менше ручного введення інформації також потенційно знижує ризик помилок під час перенесення реквізитів і обробки рахунків. Однак реальний ефект залежатиме від того, наскільки добре технологія інтегрується з внутрішніми системами компаній, процедурами погодження та платформами постачальників.
Окремим питанням залишається контроль доступу до фінансових операцій. Оскільки агент виконує дії від імені компанії, для практичного використання важливо визначати межі його повноважень, підтверджувати авторизацію та забезпечувати можливість відстежувати проведені транзакції. У повідомленні про пілот наголошується на використанні довірених агентів і правилах, установлених покупцем, однак детальні показники ефективності, безпеки та масштабування проєкту публічно не наведені.
Компанії також не повідомили про доступність цього рішення в Україні. Для українських підприємств потенційна користь залежатиме від підтримки місцевих постачальників, сумісності з бухгалтерськими програмами та можливості підключити відповідні платіжні інструменти. Тому запуск пілота демонструє напрям розвитку корпоративних платежів, але сам по собі не означає, що аналогічна автоматизація вже доступна українському бізнесу.
Visa розвиває проєкт у межах ширшого переходу до платежів, у яких програмні агенти виконують дії за дорученням користувачів або компаній. Для такого підходу принциповою є відмінність між рекомендацією та виконанням: агент може не лише підготувати дані, а й провести операцію, якщо має відповідні повноваження. Водночас масштабування таких рішень потребуватиме зрозумілих правил авторизації, перевірки операцій і відповідальності за помилки.