Спотова ціна природного газу в Європі перевищила 1200 доларів за тисячу кубометрів уперше з грудня 2022 року. Вартість палива знову піднялася вище 100 євро за мегават-годину на тлі побоювань щодо можливого відновлення бойових дій США проти Ірану та похолодання. Зростання цін посилює тиск на європейський енергетичний ринок, який входить у холодний сезон із запасами газу нижчими за звичайні показники.
За даними Bloomberg, ф’ючерси на еталонний сорт газу після короткочасного зниження на попередній торговій сесії знову почали зростати. Динаміка котирувань свідчить, що за підсумками місяця ціна може збільшитися приблизно на 40%. Це найзначніше зростання з березня, коли ринок різко відреагував на початок війни з Іраном.
Одним із чинників подорожчання стали побоювання інвесторів щодо подальшого розвитку конфлікту на Близькому Сході. Можливе відновлення воєнних дій за участю США посилює невизначеність щодо постачання енергоносіїв із регіону та ризиків для міжнародної торгівлі. Навіть загроза перебоїв може збільшувати попит на контракти й провокувати зростання цін на газ.
Додатковий тиск на ринок створює погода. Похолодання збільшує потребу в опаленні та прискорює відбір палива з підземних сховищ. Через це європейським покупцям доводиться враховувати одночасно сезонне зростання попиту та ризики, пов’язані з геополітичною ситуацією.
Ще одним вразливим місцем залишаються запаси. За наведеними даними, європейські газові сховища заповнені приблизно на 75%. Це значно нижче за звичайні показники для цього періоду року. У Німеччині, найбільшій економіці Європи, рівень заповнення становить менш як 62%.
Різниця між загальним рівнем запасів у Європі та показником Німеччини має особливе значення для ринку. Німецька промисловість залишається одним із найбільших споживачів газу в регіоні, а сама країна відіграє важливу роль у європейській системі зберігання та розподілу палива. Менші резерви підвищують вразливість країни до тривалого похолодання та можливих перебоїв із постачанням.
Зростання котирувань вище 100 євро за мегават-годину означає повернення цін до рівнів, яких європейський ринок не бачив із кінця 2022 року. Тоді енергетична криза була пов’язана зі скороченням російських поставок після повномасштабного вторгнення РФ в Україну, перебудовою маршрутів імпорту та конкуренцією за скраплений природний газ на світовому ринку. Нинішнє подорожчання відбувається під впливом іншого поєднання чинників — напруженості навколо Ірану, погодних умов і недостатнього заповнення сховищ.
Для європейських споживачів тривале збереження високих котирувань може означати збільшення витрат на опалення та електроенергію. Додаткові витрати можуть торкнутися підприємств, які використовують газ у виробничих процесах, зокрема хімічної, металургійної та інших енергоємних галузей. Водночас вплив на кінцеві тарифи залежить від умов закупівель, запасів постачальників, державних механізмів регулювання та швидкості перенесення оптових цін на споживачів.
Подальша динаміка залежатиме від розвитку ситуації на Близькому Сході, температури в Європі та темпів відбору газу зі сховищ. Якщо геополітичні ризики посиляться одночасно з тривалим похолоданням, конкуренція за доступні обсяги палива може зрости. Водночас стабілізація ситуації та потепління здатні послабити тиск на котирування.
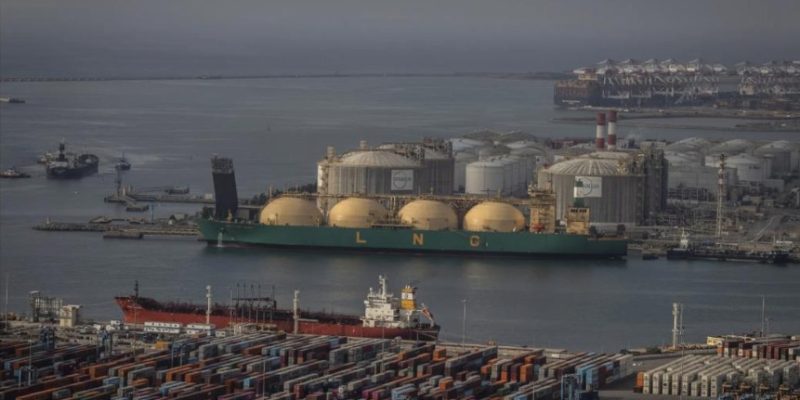
Європейський газовий ринок залишається особливо чутливим до зовнішніх потрясінь після енергетичної кризи 2022 року. До повномасштабного вторгнення Росії значну частину імпортного газу країни ЄС отримували трубопроводами з РФ. Згодом європейські держави розширили закупівлі скрапленого природного газу, збільшили імпорт із Норвегії та інших постачальників, а також вжили заходів для скорочення споживання. Регламент ЄС щодо зберігання газу передбачає цільові показники заповнення підземних сховищ перед опалювальним сезоном, щоб знизити ризик дефіциту в періоди високого попиту. Водночас наявність запасів не гарантує стабільності цін: на вартість палива також впливають доступність нових поставок, пропускна спроможність інфраструктури та ситуація на світовому ринку скрапленого газу.