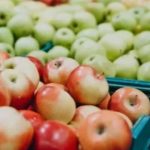
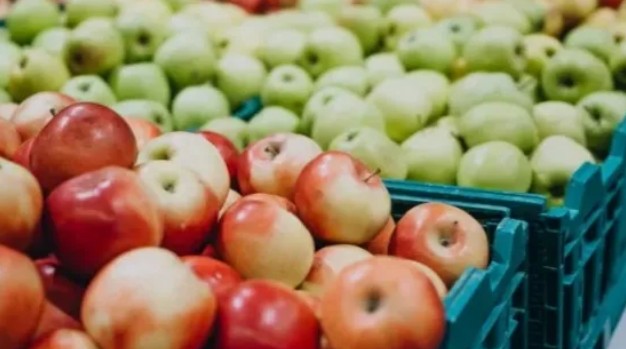
Оптові ціни на яблука в Україні протягом тижня до 13 жовтня 2026 року знизилися до 20–30 грн за кілограм на тлі ускладнення збуту яблучного концентрату до Польщі та скорочення попиту з боку переробних підприємств. Через проблеми з реалізацією продукції частина яблук, яку раніше спрямовували на переробку, потрапила на ринок свіжих фруктів, збільшивши пропозицію та посиливши тиск на закупівельні ціни.
Одним із головних чинників здешевлення стали торговельні обмеження Польщі щодо українського яблучного концентрату. Ускладнення доступу до європейського ринку позначилося на роботі підприємств, які переробляють фрукти та закуповують сировину у вітчизняних садівників. За таких умов переробники змушені коригувати закупівельні ціни, а виробники шукають альтернативні способи реалізації врожаю.
Зниження попиту на сировину для переробки вплинуло на баланс пропозиції всередині країни. Частину плодів, які за звичайних умов могли б потрапити на виробництво концентрату, почали продавати як свіжі яблука. У результаті на оптовому ринку збільшилася кількість продукції, яку необхідно реалізувати, тоді як можливості її збуту залишилися обмеженими.
Ціновий тиск може позначатися і на роздрібній торгівлі. Коли гуртові закупівельні ціни знижуються, постачальники та торговельні мережі отримують можливість переглядати вартість продукції для кінцевих покупців. Водночас швидкість і масштаб такого здешевлення залежать від витрат на транспортування, зберігання, сортування та пакування фруктів, а також від торговельної націнки.
Для садівників ситуація означає скорочення можливостей отримувати запланований дохід від реалізації врожаю. Якщо переробні підприємства зменшують закупівлі, а внутрішній ринок не може поглинути додаткові обсяги продукції, виробникам доводиться конкурувати за покупця за допомогою ціни. Особливо важливим стає питання швидкого продажу яблук, які не призначені для тривалого зберігання.
Додатковою проблемою залишається пошук альтернативних напрямків експорту. Переорієнтація поставок на інші країни потребує налагодження логістики, пошуку партнерів і відповідності вимогам конкретних ринків. Такі процеси не відбуваються миттєво, тому навіть за наявності потенційних покупців виробники можуть зіткнутися з періодом, коли пропозиція перевищуватиме доступний попит.
Подальша динаміка цін залежатиме від того, наскільки швидко переробники зможуть відновити або розширити збут, а садівники — знайти нові канали реалізації продукції. Значення матимуть також обсяги яблук, які надходитимуть на внутрішній ринок, можливості їх зберігання та інтенсивність продажів у роздрібній торгівлі. Якщо частину надлишкової пропозиції вдасться спрямувати на переробку або експорт, тиск на гуртові ціни може послабитися. За збереження торговельних бар’єрів виробникам доведеться й надалі пристосовуватися до складніших умов збуту.
Для споживачів зниження оптових цін створює передумови для доступніших яблук у магазинах і на ринках. Проте гуртова вартість не визначає роздрібну ціну автоматично: на неї впливають сорт, якість плодів, регіон продажу та витрати продавців. Тому фактичне здешевлення для покупців може відрізнятися залежно від місця придбання продукції.
Українське садівництво залежить не лише від урожайності та внутрішнього попиту, а й від можливостей переробки та доступу до зовнішніх ринків. Яблучний концентрат є продуктом переробки фруктів, який використовують у харчовій промисловості, зокрема під час виробництва соків та інших напоїв. Тому обмеження його експорту можуть впливати не тільки на переробні підприємства, а й на фермерські господарства, що постачають їм сировину.
Зменшити залежність від окремих торговельних напрямків виробники можуть завдяки диверсифікації експорту, розвитку внутрішньої переробки та інвестиціям у сховища. Можливість зберігати врожай дозволяє не продавати весь обсяг одразу після збирання та гнучкіше обирати час реалізації. Водночас такі рішення потребують фінансування, а їхня ефективність залежить від вартості зберігання, доступності покупців і ситуації на ринку.