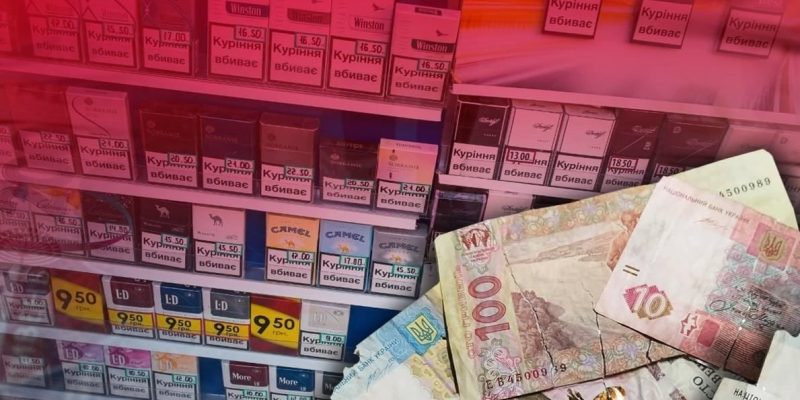
Кабінет міністрів України підвищив на 30% вартість акцизних марок для алкогольних напоїв, тютюнових виробів, тютюнових виробів для електричного нагрівання (ТВЕН) і рідин для електронних сигарет. Нові тарифи набувають чинності з дня офіційного опублікування відповідної постанови, без перехідного періоду для виробників та імпортерів. Збільшення витрат на маркування може вплинути на собівартість продукції та створити додаткові передумови для перегляду роздрібних цін.
Підвищення стосується продукції, обіг якої передбачає використання акцизних марок для підтвердження сплати відповідного податку та контролю легальності товару. Отже, зміни охоплюють як традиційні алкогольні й тютюнові вироби, так і окремі категорії продукції для куріння та електронних сигарет.
Відсутність перехідного періоду означає, що суб’єктам господарювання доведеться застосовувати нові тарифи одразу після набрання чинності постановою. Компаніям необхідно врахувати зміну вартості марок під час планування закупівель, виробництва, імпортних операцій і формування цін. Додаткові витрати можуть виникнути й у підприємств, які вже мають узгоджені графіки постачання або розрахунки собівартості продукції.
Водночас підвищення вартості акцизної марки на 30% не означає автоматичного зростання роздрібної ціни кожної пляшки алкоголю чи пачки сигарет на такий самий відсоток. Частка витрат на маркування в кінцевій вартості товару залежить від його категорії, ціни, обсягів виробництва та інших складових собівартості. Остаточне рішення щодо зміни цін ухвалюватимуть виробники, імпортери та продавці з урахуванням усіх витрат і ситуації на ринку.
Найбільш безпосередньо нові тарифи впливають на компанії, які регулярно замовляють акцизні марки для маркування продукції. Для великих виробників навіть відносно невелике збільшення витрат на одиницю товару може перетворитися на значну суму за великих обсягів випуску. Імпортери також мають враховувати нову вартість маркування під час розрахунку витрат на ввезення та реалізацію продукції.
Додаткові витрати можуть позначитися на цінах у різні строки залежно від запасів продукції, уже промаркованих товарів і договірних умов між постачальниками та торговельними мережами. Тому реакція роздрібного ринку не обов’язково буде одночасною. Водночас відсутність перехідного періоду обмежує можливості бізнесу заздалегідь адаптуватися до нових тарифів у частині придбання марок.
Акцизні марки виконують не лише фіскальну, а й контрольну функцію. Вони дають змогу ідентифікувати продукцію, яка перебуває в легальному обігу, та є одним з інструментів протидії незаконному виробництву й торгівлі підакцизними товарами. Для держави зміна вартості маркування стосується адміністрування обігу такої продукції, тоді як для бізнесу вона означає коригування витрат на виконання встановлених вимог.
Розмір впливу нових тарифів на споживачів залежатиме не лише від вартості марок, а й від інших чинників: акцизного навантаження, закупівельних цін, логістики, витрат на виробництво та торговельних націнок. Тому оцінювати майбутнє подорожчання алкоголю, сигарет і рідин для електронних сигарет лише за показником збільшення вартості марок некоректно. Для точного розрахунку необхідні конкретні тарифи до та після зміни, а також структура собівартості кожної категорії товарів.
Постанова передбачає застосування нових тарифів із дня офіційного опублікування. Для визначення точної дати початку дії змін необхідно орієнтуватися на офіційну публікацію документа. Також важливо враховувати його положення щодо порядку замовлення та використання марок, оскільки саме вони визначають практичні умови виконання нових вимог учасниками ринку.